Para a maioria das pessoas, 3 a 5 cofrinhos ativos ao mesmo tempo é a faixa que equilibra organização e resultado. O número ideal não vem da quantidade de sonhos que você tem, mas da sua capacidade real de aporte mensal. Quem cria seis cofrinhos com R$ 400 disponíveis por mês acaba dividindo esse valor em fatias tão pequenas que nenhum objetivo avança de verdade, e a sensação de estagnação costuma levar ao abandono de todos eles.
Ao longo deste artigo, você vai encontrar o critério prático para decidir quantos cofrinhos digitais faz sentido ter no seu caso, como estruturá-los por prazo e prioridade, quais ferramentas o mercado brasileiro oferece hoje e como automatizar os aportes para que a estratégia funcione sem depender de força de vontade diária.
Por que o número de cofrinhos importa tanto quanto o valor guardado
O cérebro trata o dinheiro rotulado de forma diferente do dinheiro genérico. Quando uma quantia tem um nome, uma finalidade e uma meta visual, a tendência de resgatá-la para outros fins cai bastante. Esse fenômeno, chamado de contabilidade mental, é o que torna os cofrinhos digitais mais eficazes do que simplesmente guardar tudo numa conta única.
O problema surge quando o número de cofrinhos cresce além da capacidade de abastecê-los com consistência. Dividir R$ 500 mensais entre 8 cofrinhos resulta em aportes de cerca de R$ 62 por objetivo. Com esse valor, os juros compostos levam tanto tempo para produzir um resultado perceptível que a motivação desaparece antes de qualquer meta ser atingida. Três cofrinhos bem definidos recebendo R$ 166 cada geram progresso visível em prazos razoáveis, o que sustenta o hábito.
Há ainda um detalhe técnico que passa despercebido: resgates nos primeiros 30 dias de qualquer aplicação têm incidência de IOF. Cofrinhos com aportes muito pequenos e movimentações frequentes podem ter o rendimento real consumido por esse imposto, tornando o esforço de gestão financeiramente pouco eficiente.
Quantos cofrinhos faz sentido ter: o critério que define o número certo
A regra prática mais útil é esta: o número de cofrinhos deve ser igual ao número de objetivos que você consegue aportar ao menos R$ 100 por mês de forma consistente. Abaixo desse valor, o rendimento mensal gerado é tão pequeno que não compensa o esforço de acompanhar e gerenciar aquele objetivo separadamente.
Com base na capacidade de aporte mensal, os perfis se organizam assim:
- Aporte até R$ 300 por mês: 1 a 2 cofrinhos prioritários. Concentrar os recursos em poucos objetivos garante progresso real e mantém a motivação.
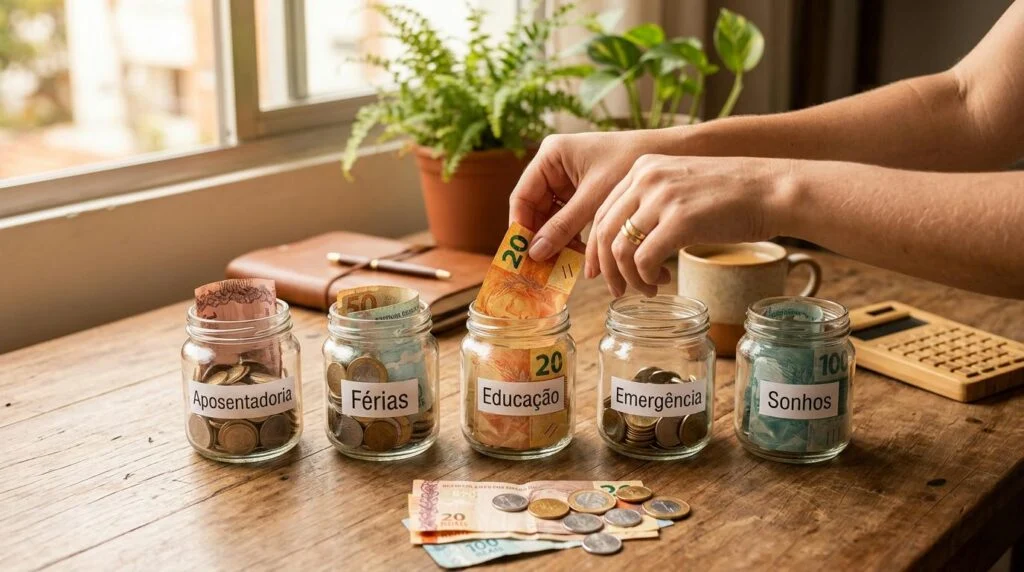
- Aporte entre R$ 300 e R$ 800 por mês: 3 cofrinhos bem definidos. Nessa faixa já é possível sustentar um cofrinho de reserva de emergência e dois objetivos específicos sem fragmentar demais o capital.
- Aporte acima de R$ 800 por mês: até 5 cofrinhos com objetivos distintos. Com essa capacidade, dá para diversificar entre prazos e finalidades sem comprometer o rendimento de nenhum deles.
O número de cofrinhos deve crescer junto com a renda, não com a lista de desejos. Cada novo objetivo só ganha seu próprio cofrinho quando você tiver capacidade de aportar ao menos R$ 100 mensais nele de forma sustentável. Antes disso, o caminho é priorizar e concentrar.
Como estruturar seus cofrinhos por prazo e prioridade
Depois de definir quantos cofrinhos você vai ter, o próximo passo é entender que nem todos os objetivos funcionam da mesma forma, e misturar prazos diferentes no mesmo cofrinho é um dos erros mais comuns.
Reserva de emergência: o cofrinho que vem antes de todos
A reserva de emergência tem uma lógica diferente de todos os outros cofrinhos: não tem prazo de resgate definido, mas exige liquidez diária. O objetivo é acumular entre 3 e 6 meses de despesas fixas, e esse cofrinho deve ser o primeiro a ser criado e o último a ser encerrado.
Por ser um recurso que pode precisar ser acessado a qualquer momento, ele não deve ficar em produtos com carência ou prazo fechado. Um cofrinho com rendimento de 100% do CDI e liquidez diária cumpre bem esse papel: o dinheiro está disponível, mas não misturado com o saldo da conta corrente.
Metas de curto e médio prazo: viagens, impostos e compras planejadas
Para objetivos com prazo de até 2 anos, como IPTU, IPVA, uma viagem ou a troca de um equipamento, a lógica é calcular o valor total necessário e dividir pelo número de meses até a data prevista. O resultado é o aporte mensal fixo que aquele cofrinho precisa receber.
Essa abordagem transforma metas vagas em compromissos mensuráveis. Saber que você precisa depositar R$ 150 por mês para uma viagem daqui a 10 meses é muito mais acionável do que “guardar dinheiro para viajar”. A clareza do número mensal também facilita a automação dos aportes.
Objetivos de longo prazo: quando o foco muda de liquidez para rentabilidade
Quando o horizonte ultrapassa 2 anos, a prioridade deixa de ser a liquidez diária e passa a ser a rentabilidade. Nesse cenário, produtos como CDBs com prazo fixo, LCI ou LCA costumam oferecer taxas acima de 100% do CDI em troca do prazo fechado, o que faz diferença relevante no valor final acumulado.
Antes de contratar qualquer produto de prazo fechado, vale confirmar as condições de resgate antecipado. LCI e LCA têm carência mínima definida por regulação, enquanto CDBs de prazo fixo variam conforme a instituição. A troca de liquidez por rentabilidade só faz sentido quando você tem certeza de que não vai precisar daquele dinheiro antes do vencimento.
Onde abrir seus cofrinhos: o que o mercado brasileiro oferece hoje
O mercado brasileiro conta com diversas ferramentas para criar cofrinhos digitais, cada uma com características técnicas diferentes. Conhecer essas diferenças ajuda a escolher a opção mais adequada para cada tipo de objetivo.
As principais alternativas disponíveis hoje incluem:
- Caixinhas do Nubank: produto do tipo RDB com rendimento de 100% do CDI e liquidez diária. Permite personalização por objetivo, com nome e valor-alvo definidos pela pessoa usuária.
- Objetivos do Banco Inter: CDB com liquidez diária, possibilidade de definir meta de valor e prazo, com acompanhamento visual do progresso.
- Cofrinhos do Itaú: permite criar até 10 objetivos simultâneos mais 1 reserva de emergência separada. O dinheiro fica aplicado em fundo de renda fixa com acompanhamento visual por objetivo.
- Cofrinho BB: fundo de renda fixa simples que busca acompanhar a Selic, com liquidez diária e depósito a partir de R$ 0,01, sem valor mínimo relevante para começar.
- C6 Bank Pockets: separação visual do saldo por finalidade, sem rendimento separado do saldo principal. Útil para organização orçamentária, mas não substitui um produto de investimento.
- Por exemplo, o app do Mercado Pago oferece um cofrinho com rendimento acima da poupança e liquidez diária, o que o torna uma opção válida para quem quer começar a organizar metas sem abrir mão da acessibilidade ao dinheiro.
Na hora de escolher onde abrir seus cofrinhos, um critério técnico que muitas pessoas ignoram é a cobertura do FGC (Fundo Garantidor de Créditos). Produtos como CDBs e RDBs de bancos e fintechs associados ao FGC têm proteção de até R$ 250 mil por CPF por instituição. Fundos de investimento, como os usados em alguns cofrinhos de bancos tradicionais, não têm essa cobertura, o que representa um perfil de risco diferente mesmo para aplicações conservadoras.
Automatizar os aportes: como manter vários cofrinhos sem virar trabalho
A maior causa de abandono dos cofrinhos não é a falta de dinheiro. É a falta de automação. Quando o aporte depende de uma decisão ativa toda semana, a tendência natural é procrastinar, e a procrastinação acumulada transforma uma estratégia promissora em mais uma coisa que “não deu certo”.
A estratégia mais eficaz é o que pode ser chamado de “dia do salário”: programar transferências automáticas para cada cofrinho no mesmo dia em que o salário cai na conta, antes de qualquer gasto. Dessa forma, os aportes deixam de competir com as despesas do mês e passam a acontecer de forma independente da disciplina diária.
Alguns apps oferecem o recurso de arredondamento de compras, que guarda o troco de cada transação no cofrinho escolhido. Esse mecanismo alimenta os cofrinhos de forma passiva e funciona bem como complemento para metas de longo prazo, onde o valor acumulado ao longo do tempo tem mais peso do que o aporte pontual de um único mês.
A cada três meses, vale fazer uma revisão rápida: verificar se o número de cofrinhos ainda faz sentido para o momento financeiro atual, encerrar os que foram concluídos e redirecionar o aporte liberado para os objetivos que ainda estão ativos. Esse ajuste periódico evita que cofrinhos “zumbis” consumam capacidade de aporte sem gerar progresso real.
Perguntas frequentes sobre cofrinhos digitais
Posso ter cofrinhos em bancos diferentes ao mesmo tempo?
Sim, é possível e pode ser estratégico. Cada instituição tem cobertura de FGC de até R$ 250 mil por CPF, então distribuir os recursos entre bancos diferentes pode ampliar a proteção total. O desafio é o controle: usar um app de finanças pessoais para consolidar a visão de todos os cofrinhos num único painel ajuda a não perder o fio da meada.
Cofrinho digital é melhor do que poupança tradicional?
Cofrinhos que rendem 100% do CDI tendem a superar a poupança na maioria dos cenários de taxa Selic. Quando a Selic está acima de 8,5% ao ano, a poupança rende apenas 70% dessa taxa, enquanto produtos atrelados ao CDI acompanham a taxa de forma integral. A comparação mais honesta é sempre pelo rendimento líquido, já descontado o Imposto de Renda quando aplicável.
O que acontece com o dinheiro do cofrinho se eu precisar resgatar antes do prazo?
Depende do tipo de produto contratado. CDBs com liquidez diária permitem resgate a qualquer momento sem penalidade. CDBs de prazo fixo, LCI e LCA podem ter carência, e o resgate antecipado nem sempre é possível. Além disso, qualquer resgate nos primeiros 30 dias de uma aplicação tem incidência de IOF, o que reduz o rendimento real daquele período.
Vale criar um cofrinho para a reserva de emergência ou é melhor deixar na conta corrente?
Deixar na conta corrente não gera rendimento. Um cofrinho com liquidez diária mantém o dinheiro acessível e ainda faz o capital trabalhar enquanto você não precisa dele. Além disso, a separação visual é importante: quando a reserva de emergência fica misturada ao saldo disponível, o risco de usá-la para gastos do dia a dia aumenta.
Existe um número máximo de cofrinhos que posso ter?
O limite técnico varia por app. O Itaú, por exemplo, permite até 10 objetivos mais 1 reserva de emergência. O limite prático, porém, é a sua capacidade de aporte: mais cofrinhos do que você consegue alimentar com consistência tendem a gerar desmotivação e abandono. O número certo é aquele que você consegue sustentar com aportes de ao menos R$ 100 por mês em cada objetivo.
Definir quantos cofrinhos ter é o primeiro passo, mas a estratégia só funciona quando os objetivos têm aportes reais e automáticos por trás. Para quem quer colocar isso em prática com uma ferramenta que combina rendimento acima da poupança e liquidez diária, o app do Mercado Pago oferece um cofrinho digital que pode ser uma das opções para começar a organizar as metas sem complicações.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299