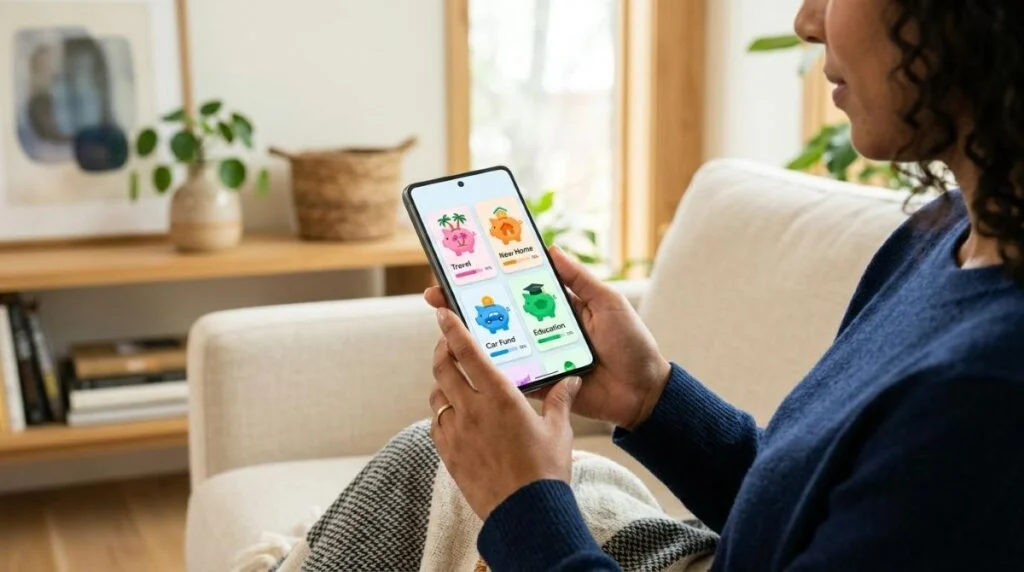
Criar vários cofrinhos com objetivos diferentes é possível em apps de contas digitais como Nubank, Banco Inter, PicPay, Mercado Pago e outros: o processo envolve nomear cada cofrinho, definir um valor-alvo, estabelecer um prazo e programar aportes automáticos para cada meta de forma independente. O ponto que a maioria das pessoas não considera, porém, é que o prazo de cada objetivo também define qual produto financeiro faz mais sentido dentro do cofrinho, e essa decisão afeta diretamente o rendimento líquido.
Ao longo deste artigo, você vai encontrar o passo a passo para montar a estrutura de cofrinhos do zero, um critério prático para decidir quantos criar e como distribuir os aportes entre eles, uma comparação das plataformas disponíveis no Brasil com seus respectivos instrumentos financeiros, e os pontos tributários e de segurança que impactam a escolha. O objetivo é entregar um framework de decisão, não apenas uma lista de passos.
Como criar vários cofrinhos com objetivos diferentes: o passo a passo
Antes de abrir qualquer cofrinho no app, vale dedicar alguns minutos a um exercício fora da tela. O processo abaixo parte desse ponto e segue uma sequência lógica que evita retrabalho.
- Liste todos os seus objetivos financeiros antes de criar qualquer cofrinho. Escreva cada meta com clareza: “viagem para o Nordeste em julho” é mais útil do que “viagem”. Essa especificidade vai guiar os passos seguintes.
- Classifique cada objetivo por prazo: curto (até 12 meses), médio (de 1 a 3 anos) e longo (acima de 3 anos). Essa classificação não é apenas organizacional, ela define qual produto financeiro faz sentido dentro de cada cofrinho. Uma reserva de emergência precisa de liquidez diária; um objetivo de 3 anos pode se beneficiar de um CDB com prazo fixo e alíquota de IR menor.
- Defina o valor-alvo de cada meta e calcule o aporte mensal necessário com uma conta direta: valor total dividido pelo número de meses disponíveis. Se o resultado for inviável para o orçamento atual, o ajuste deve vir no prazo ou no valor-alvo, não no abandono da meta.
- Crie e nomeie cada cofrinho com um nome descritivo e específico. “Viagem Nordeste julho” cria um vínculo emocional com a meta que “Poupança 2” não cria. Esse detalhe parece pequeno, mas influencia a consistência dos aportes ao longo do tempo.
- Programe aportes automáticos logo após o recebimento de salário ou renda. A automação retira a decisão do campo da força de vontade e transforma o hábito em algo estrutural. A maioria dos apps permite configurar transferências recorrentes com data e valor fixos.
O diferencial desse processo está no passo 2: a classificação por prazo não serve só para organizar, ela orienta a escolha do produto atrelado ao cofrinho dentro do próprio app. Quando o Banco Inter, por exemplo, permite alocar em LCI para uma meta de 2 anos, o rendimento líquido pode ser maior do que em um produto de liquidez diária, porque a LCI é isenta de IR para pessoas físicas.
Quantos cofrinhos criar e como distribuir os aportes entre eles
Não existe um número fixo ideal, mas entre 3 e 6 cofrinhos ativos tende a ser um intervalo gerenciável para a maioria das pessoas. Ter muitos cofrinhos com aportes muito baixos pode fazer com que nenhuma meta avance de forma perceptível, o que gera desmotivação.
A ordem de prioridade dos aportes deve seguir este critério:
- Reserva de emergência: recebe aportes com prioridade absoluta e o maior percentual do valor disponível até estar completa. A referência de planejadores financeiros é de 3 a 6 meses de despesas fixas. Esse cofrinho precisa de liquidez diária, sem carência.
- Metas de curto prazo com data fixa: exigem aporte calculado com precisão, pois o prazo não é flexível. Uma viagem marcada para julho não pode esperar.
- Metas de médio e longo prazo: podem receber aportes menores e crescer em paralelo com as demais, já que o horizonte de tempo é maior e os juros compostos trabalham a favor.
Se o aporte calculado para uma meta for alto demais para o orçamento atual, o caminho é revisar o prazo ou o valor-alvo. Abandonar o hábito de guardar é o único ajuste que não resolve o problema, apenas o adia.
Onde criar cofrinhos digitais: plataformas disponíveis no Brasil
Cada app tem uma arquitetura diferente para os cofrinhos, e entender essas diferenças ajuda a escolher a plataforma que melhor se encaixa nos seus objetivos e prazos.
Caixinhas do Nubank
As Caixinhas do Nubank são lastreadas em RDB (Recibo de Depósito Bancário) com rendimento de 100% do CDI. O resgate pode ser imediato para a caixinha destinada à reserva de emergência, o que garante liquidez no momento em que ela for necessária. O app permite criar múltiplas caixinhas com nomes e valores-alvo distintos, e o acompanhamento do progresso fica visível na tela principal.
Meus Objetivos do Banco Inter
O Meus Objetivos do Banco Inter se destaca por permitir a escolha do ativo financeiro de acordo com o prazo de cada meta. É possível alocar em CDB, LCI ou LCA dentro do mesmo app, o que representa um diferencial técnico relevante: metas de médio prazo podem ir para LCI (isenta de IR para pessoas físicas), enquanto metas de curto prazo ficam em produtos com liquidez diária. Essa flexibilidade de alocação por prazo é o ponto mais sofisticado desta seção.
Cofrinho do PicPay
O Cofrinho do PicPay tem saldo lastreado em títulos públicos federais ou CDBs, com rendimento diário e separação por objetivos. A interface permite criar cofrinhos com nomes e metas de valor, e o rendimento é creditado de forma diária sobre o saldo aplicado. Para quem já usa o PicPay como conta principal, a integração com o saldo do app é direta.
Cofrinho do Mercado Pago
Por exemplo, no caso do Mercado Pago, os cofrinhos oferecem liquidez diária e rendimento atrelado ao CDI, com a possibilidade de criar múltiplos cofrinhos por objetivo dentro do mesmo app. Cada cofrinho pode ter um nome, um valor-alvo e um prazo definidos de forma independente, o que facilita o acompanhamento de metas distintas sem misturar os saldos.
Outras opções: BB, Bradesco e BMG
Os bancos tradicionais e algumas fintechs também oferecem produtos similares. O Cofrinho BB funciona em fundo de renda fixa com liquidez diária. O Invest Fácil do Bradesco permite reservas por objetivo com rendimento acima da poupança. O Cofrinho BMG opera com CDB a 100% do CDI e liquidez diária, com a vantagem de aceitar aportes a partir de R$ 1. Essas opções são relevantes para quem já tem conta nessas instituições e prefere centralizar a gestão financeira em um único lugar.
Imposto de Renda, IOF e FGC: o que considerar antes de criar seus cofrinhos
Antes de distribuir os aportes entre os cofrinhos, vale entender como a tributação e as garantias funcionam, pois esses fatores podem influenciar tanto o rendimento líquido quanto a segurança do dinheiro guardado.
Tabela regressiva de IR e IOF nos resgates antecipados
A maioria dos produtos atrelados a cofrinhos digitais, como CDB e RDB, segue a tabela regressiva de Imposto de Renda: 22,5% para resgates em até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% para resgates acima de 720 dias. O IR incide sobre o rendimento, não sobre o valor principal.
Além do IR, há o IOF para resgates antes de 30 dias de aplicação. A alíquota começa alta no primeiro dia e cai de forma progressiva até zerar no 30º dia. Para cofrinhos de curto prazo com resgates frequentes, esse custo pode reduzir o rendimento líquido de forma significativa. A conclusão prática é direta: quanto mais curto o prazo do cofrinho e mais frequente o resgate, menor tende a ser o retorno líquido do produto atrelado.
A proteção do FGC nos cofrinhos com CDB e RDB
O FGC (Fundo Garantidor de Créditos) cobre até R$ 250 mil por CPF por instituição financeira para produtos como CDB e RDB. Isso significa que, se a instituição financeira tiver algum problema, o valor garantido dentro desse limite pode ser recuperado pelo FGC.
Cofrinhos lastreados em títulos públicos federais, como alguns do PicPay, têm a garantia do Tesouro Nacional, não do FGC. Essa distinção importa: a garantia do Tesouro Nacional é considerada a mais sólida do sistema financeiro brasileiro. Para quem tem valores acima de R$ 250 mil guardados em cofrinhos, distribuir entre instituições diferentes pode ser uma estratégia de proteção. Antes de depositar valores altos em qualquer cofrinho, vale verificar qual instrumento financeiro está atrelado ao produto.
Perguntas frequentes sobre como criar vários cofrinhos com objetivos diferentes
Quantos cofrinhos posso ter ao mesmo tempo?
A maioria dos apps não impõe um limite técnico rígido para o número de cofrinhos. Do ponto de vista prático, entre 3 e 6 cofrinhos ativos tende a ser um intervalo gerenciável para acompanhar o progresso de cada meta. Ter muitos cofrinhos com aportes muito baixos pode fazer com que nenhuma meta avance de forma perceptível ao longo do tempo.
Posso criar cofrinhos com diferentes prazos no mesmo app?
Sim, a maioria dos apps permite criar cofrinhos com prazos distintos dentro da mesma conta. O Banco Inter vai além e permite escolher o ativo financeiro (CDB, LCI ou LCA) de acordo com o prazo de cada meta, o que representa um diferencial técnico relevante. Cofrinhos de longo prazo podem se beneficiar de produtos com maior rendimento e menor liquidez.
O dinheiro nos cofrinhos rende todos os dias?
Em geral, sim. A maioria dos cofrinhos digitais no Brasil oferece rendimento diário atrelado ao CDI, calculado sobre o saldo aplicado. O valor líquido recebido depende do IR e do IOF conforme o prazo do resgate. Vale verificar as condições específicas de cada app, pois o percentual do CDI pode variar entre plataformas.
Posso usar o cofrinho como reserva de emergência?
Sim, desde que o cofrinho ofereça liquidez diária (D+0 ou D+1). A reserva de emergência precisa estar acessível a qualquer momento, sem carência ou prazo mínimo de permanência. Antes de destinar um cofrinho para essa finalidade, vale confirmar no app se o resgate pode ser feito de forma imediata.
O dinheiro nos cofrinhos está protegido em caso de falência do banco?
Cofrinhos lastreados em CDB ou RDB têm proteção do FGC até R$ 250 mil por CPF por instituição financeira. Cofrinhos lastreados em títulos públicos federais têm a garantia do Tesouro Nacional. Antes de depositar valores altos em qualquer cofrinho, verifique qual instrumento financeiro está atrelado ao produto para entender qual tipo de proteção se aplica.
Com a estrutura de cofrinhos montada, o próximo passo é escolher o app e criar o primeiro cofrinho com nome e valor-alvo definidos. O app do Mercado Pago, por exemplo, permite criar múltiplos cofrinhos com liquidez diária e rendimento atrelado ao CDI, o que pode ser um ponto de partida para quem quer testar a dinâmica antes de distribuir os aportes entre várias metas. O mais importante é começar com a reserva de emergência e avançar a partir dela.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299