Usar crédito digital para consolidar dívidas funciona da seguinte forma: você contrata uma linha de crédito em um app ou conta digital que cubra o valor total dos seus débitos e os quita de uma vez, ficando com uma única parcela mensal. A chave dessa estratégia está em garantir que o Custo Efetivo Total (CET) do novo crédito seja inferior ao custo combinado de todas as dívidas atuais — caso contrário, a operação não gera economia real.
Ao longo deste artigo, você vai encontrar um passo a passo para executar essa estratégia com crédito digital, orientações sobre como comparar ofertas em diferentes apps, os cuidados com limites pré-aprovados que parecem vantajosos mas podem esconder armadilhas, e os cenários em que a consolidação pode não ser a melhor saída.
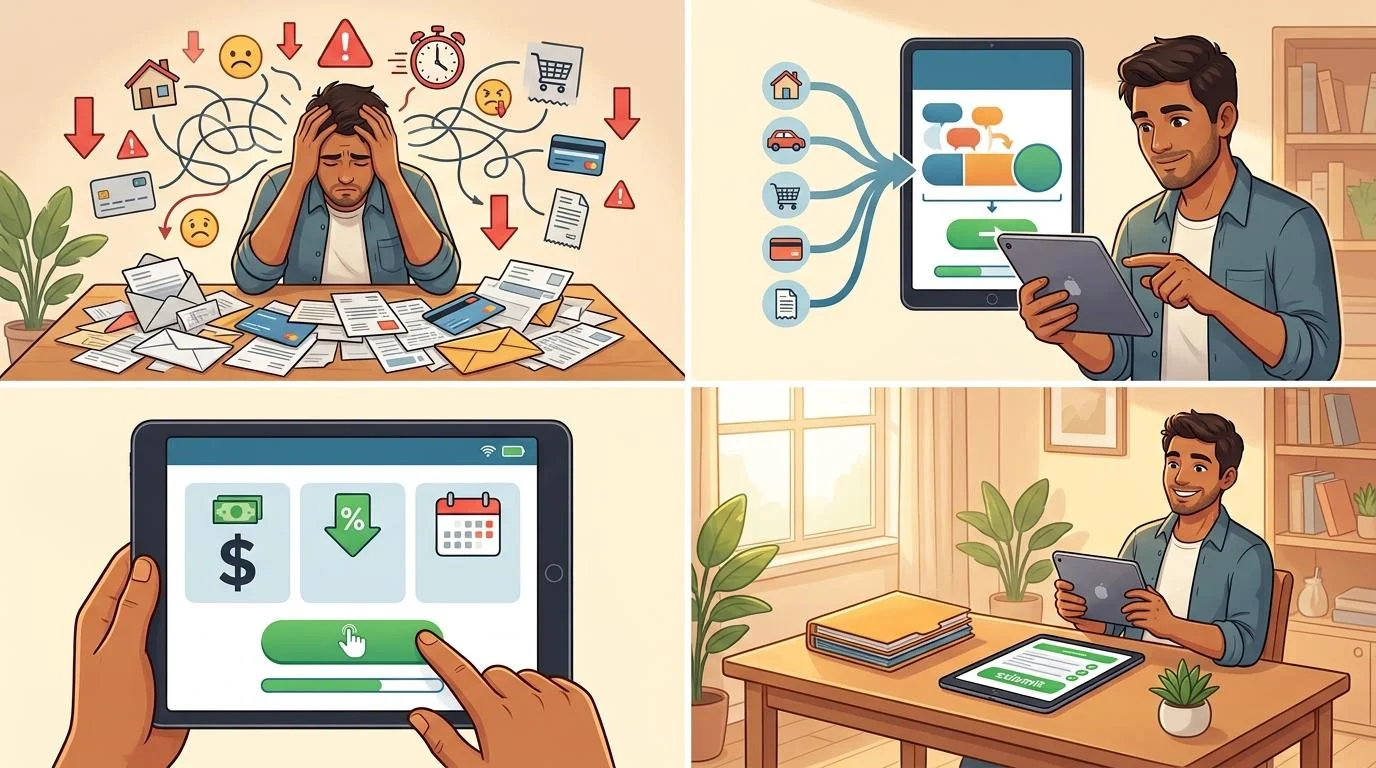
O que é consolidação de dívidas com crédito digital
Consolidação de dívidas é o processo de substituir múltiplos débitos — com credores, taxas e vencimentos diferentes — por um único crédito contratado em condições mais favoráveis. A lógica existe há décadas, mas o crédito digital trouxe uma mudança relevante: hoje é possível simular valores em tempo real, contratar sem ir a uma agência e receber o dinheiro via Pix em minutos, tudo dentro de um app.
O crédito digital se diferencia do empréstimo bancário tradicional por ser oferecido por fintechs e contas digitais com processos mais ágeis e, em muitos casos, com menos exigências burocráticas. Isso não significa que as condições sejam sempre melhores — o CET pode variar bastante — mas o acesso à simulação antes da contratação facilita a comparação entre diferentes ofertas.
Vale entender também a diferença entre consolidação e renegociação: renegociar é conversar com o próprio credor para ajustar prazo, taxa ou valor de uma dívida existente; consolidar é contratar um crédito novo para quitar todas as dívidas de uma vez. As duas estratégias podem se complementar, mas partem de pontos distintos. Quando a consolidação via crédito digital não for viável, a renegociação direta com cada credor pode ser o caminho mais adequado.
Passo a passo para usar crédito digital na consolidação de dívidas
Antes de abrir qualquer app em busca de crédito, é fundamental ter um diagnóstico claro das dívidas atuais. Sem esse mapa, fica difícil saber se a consolidação vai gerar economia ou apenas trocar um problema por outro.
- Mapear todas as dívidas com saldo, juros e parcela — Liste cada dívida com o saldo devedor atualizado, a taxa de juros e o valor da parcela mensal. O Registrato, ferramenta gratuita do Banco Central, permite consultar todas as operações de crédito ativas em seu CPF e é um bom ponto de partida para quem não tem certeza de quais dívidas constam no sistema financeiro.
- Calcular o custo total atual — Some quanto você pagaria no total se mantivesse cada dívida até o fim, incluindo juros. Esse número será sua referência para avaliar se qualquer oferta de consolidação representa uma economia real ou apenas uma reorganização de prazos.
- Simular crédito em diferentes apps — Abra o simulador de pelo menos três apps financeiros distintos, insira o valor necessário para quitar todas as dívidas e anote o CET, o prazo e o valor da parcela de cada proposta. Não aceite a primeira oferta que aparecer.
- Comparar o CET do novo crédito com o custo atual — Só faz sentido avançar se o custo total do novo crédito for inferior ao custo combinado das dívidas existentes. Uma parcela menor com prazo muito mais longo pode, na prática, significar mais gasto no total.
- Contratar o crédito e quitar as dívidas no mesmo dia via Pix — Após contratar, use o valor recebido para quitar cada dívida antiga no mesmo dia, sem exceções. Guarde os comprovantes de pagamento de todas as quitações.
O passo mais crítico de todo o processo é o quinto: quitar as dívidas antigas no mesmo dia em que o crédito for liberado. Deixar o dinheiro na conta por mais tempo aumenta o risco de ele ser usado para outros fins, o que resultaria em ter o crédito novo e as dívidas antigas ao mesmo tempo.
Como comparar ofertas de crédito digital entre apps financeiros
Nem todas as ofertas que aparecem nos apps são comparáveis pelo mesmo critério. Para avaliar de forma justa, é preciso saber onde olhar — e o que ignorar.
O CET (Custo Efetivo Total) é o único número que permite uma comparação justa entre ofertas. A taxa de juros nominal pode parecer baixa, mas esconder tarifas de cadastro, IOF e outros encargos que elevam o custo real. Ao comparar propostas, sempre solicite o CET anual de cada simulação.
Um ponto de atenção específico do ambiente digital são os limites pré-aprovados. Muitos apps exibem valores disponíveis de forma destacada, criando a impressão de que a oferta já está pronta para uso. Porém, esses limites refletem o valor máximo disponível, não as condições do crédito. Antes de aceitar qualquer proposta pré-aprovada, abra a simulação completa e verifique o CET, o prazo e o valor total pago ao final.
Para ter uma visão mais ampla do mercado, vale consultar mais de um app antes de decidir. Apps como o do Mercado Pago, Nubank e PicPay, por exemplo, oferecem simuladores integrados que permitem ajustar prazo e valor antes de confirmar qualquer contratação. Comparar pelo menos três propostas reduz o risco de aceitar uma condição desfavorável por falta de referência.
Ao fazer as simulações, anote os seguintes dados de cada proposta para comparar lado a lado:
- CET anual
- Valor total pago ao final do contrato
- Valor da parcela mensal
- Prazo total em meses
- Tarifas ou encargos adicionais informados
Com essa tabela em mãos, a decisão deixa de ser baseada em aparência e passa a ter base em números concretos.
Cuidados para que a consolidação com crédito digital não vire mais uma dívida
A consolidação pode ser uma ferramenta eficaz, mas o ambiente digital tem características próprias que exigem atenção redobrada. Conhecer as armadilhas mais comuns ajuda a evitar que o processo resulte em mais endividamento.
Antes de contratar, tenha clareza sobre o valor exato necessário para quitar todas as dívidas. Contratar um valor acima do necessário pode parecer prudente, mas a sobra de dinheiro na conta tende a ser gasta — e isso significa assumir um crédito maior do que o necessário sem justificativa financeira.
Após a quitação, considere os seguintes cuidados:
- Bloquear ou reduzir limites de cartão de crédito e cheque especial para evitar que as mesmas linhas que geraram as dívidas voltem a ser usadas.
- Ativar alertas de vencimento no app para não atrasar a nova parcela — um atraso pode gerar multa e juros que comprometem toda a economia obtida.
- Verificar IOF e tarifas de cadastro embutidas no crédito digital, que podem aumentar o custo real da operação além do que o CET indica à primeira vista.
- Não confundir parcela menor com economia total — um prazo mais longo pode reduzir o valor mensal, mas elevar o custo total pago ao longo do contrato.
- Guardar todos os comprovantes de quitação das dívidas antigas para evitar cobranças indevidas no futuro.
A consolidação resolve o sintoma — múltiplas dívidas com custo alto — mas não resolve a causa. Para que o resultado seja duradouro, ela precisa vir acompanhada de um ajuste no orçamento que evite o acúmulo de novos débitos.
Quando o crédito digital para consolidar dívidas pode não ser a melhor escolha
Há situações em que a consolidação via crédito digital não oferece vantagem real. Reconhecê-las antes de contratar evita trocar uma dívida cara por outra igualmente cara.
Quando o score de crédito está muito baixo, as ofertas disponíveis nos apps tendem a vir com CET elevado. Nesse cenário, a consolidação pode não gerar economia — e a renegociação direta com cada credor, pedindo desconto no saldo devedor ou prazo estendido, pode ser mais vantajosa do que contratar um novo crédito.
Se você tem apenas uma dívida em aberto, a consolidação não se aplica. O caminho mais adequado, nesse caso, é negociar condições melhores com o próprio credor ou verificar a possibilidade de portabilidade de crédito — transferir a dívida para uma instituição que ofereça taxa menor, sem precisar contratar um crédito novo.
Quando o comprometimento de renda já está acima de 30%, assumir um novo crédito pode agravar a situação financeira em vez de aliviá-la. Para quem se encontra nesse ponto, programas como o Desenrola Brasil ou plataformas de negociação de dívidas podem oferecer condições mais acessíveis do que qualquer linha de crédito disponível no mercado.
Perguntas frequentes sobre crédito digital para consolidar dívidas
Preciso ter conta em banco para usar crédito digital na consolidação de dívidas?
Não é necessário ter conta em banco tradicional. Contas digitais em apps e fintechs também oferecem linhas de crédito que podem ser usadas para consolidar dívidas. O ponto de atenção é verificar se a instituição tem autorização do Banco Central para operar — isso garante que a operação está dentro do marco regulatório financeiro brasileiro.
Crédito digital pré-aprovado serve para consolidar dívidas?
Pode servir, mas exige verificação antes de qualquer aceite. O limite pré-aprovado indica o valor disponível, não as melhores condições do mercado. Antes de usar esse crédito, abra a simulação completa, verifique o CET e compare com ofertas de outros apps — só então decida se vale a pena.
Consolidar dívidas com crédito digital afeta o score de crédito?
A contratação de um novo crédito pode gerar um impacto no score no curto prazo, pois representa uma nova consulta ao CPF e um novo compromisso financeiro. Por outro lado, quitar dívidas em atraso tende a contribuir para a recuperação do score ao longo do tempo, especialmente quando os débitos quitados constavam em registros negativos.
Qual a diferença entre consolidar dívidas e fazer portabilidade de crédito?
A consolidação une várias dívidas em um crédito novo, com o objetivo de reduzir o custo total e simplificar os pagamentos. A portabilidade, por sua vez, transfere uma dívida específica de uma instituição para outra que ofereça condições melhores, sem envolver outros débitos. As duas estratégias são complementares: quem tem uma dívida cara pode usar a portabilidade; quem tem várias pode avaliar a consolidação.
O primeiro passo para consolidar dívidas com crédito digital é conhecer as opções disponíveis e simular antes de contratar. O app do Mercado Pago, por exemplo, permite simular linhas de crédito e verificar o CET, o prazo e o valor das parcelas antes de qualquer decisão — o que torna o processo de comparação mais concreto. Explorar as opções disponíveis no app pode ser um bom ponto de partida para entender o que o mercado oferece e tomar uma decisão com mais informação.
Consulte condições e tarifas em: